美容产品 消费新大陆还是资本泡沫?——IDG、高瓴、红杉争相入局的冷思考
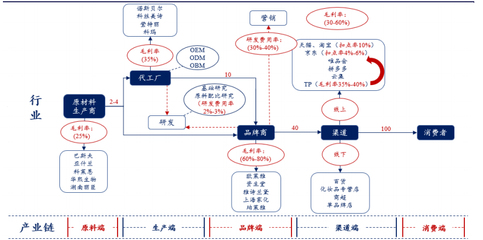
美容产品领域骤然成为资本市场的焦点。IDG资本、高瓴创投、红杉中国等顶级投资机构争相入局,从上游的原料研发、中游的品牌孵化到下游的渠道连锁,处处可见资本的身影。有人惊呼,美容产品已成“消费新大陆”。当狂热褪去,这片新大陆究竟是黄金遍地,还是暗藏礁石?
一、资本为何集体“变美”?
资本追逐美容产品,逻辑并不复杂。中国已成为全球第二大美妆消费市场,且增速远高于全球平均水平。口红、眼影、精华、面膜……这些单价不高、复购率极高的产品,构成了一个数千亿级的赛道。Z世代和千禧一代对“颜值经济”的追捧,让美容消费从可选变为刚需。更重要的是,国产新锐品牌通过社交媒体、直播电商和私域流量,能在短短两三年内实现从0到10亿的爆发式增长。完美日记、花西子、COLORKEY等案例,让资本看到了“中国欧莱雅”的可能性。IDG、高瓴、红杉们不愿错过下一个十倍回报的机会,于是集体下场“抢筹”。
二、繁荣背后的隐忧:新大陆还是红海?
尽管被冠以“消费新大陆”之名,美容产品赛道却已现红海特征。其一,营销成本水涨船高。流量红利消退,获客成本从几十元涨至数百元,许多新品牌营收虽高,利润却薄如刀片,甚至“赔本赚吆喝”。其二,同质化严重。无论是成分、包装还是营销话术,产品高度趋同,消费者忠诚度极低,品牌护城河脆弱。其三,监管趋严。化妆品新条例对功效宣称、原料备案提出更高要求,合规成本上升,中小品牌承压。一位投资人私下坦言:“投消费像在沙滩上盖楼,潮水一退,就知道谁在裸泳。”
三、资本的算盘:投赛道还是投选手?
顶级机构的入局逻辑各有侧重。红杉更看中研发驱动和供应链壁垒,偏好有独家成分或技术平台的团队;高瓴倾向于长期价值,重仓具备多品牌运作能力的集团;IDG则对早期项目果敢下注,尤其青睐深谙流量与私域打法的创始人。但殊途同归的是,他们都在赌中国美容市场的结构性机会——功效护肤、纯净美妆、男性理容、医美级家用产品等细分赛道。资本真正想投的,不是某个爆款口红,而是能持续制造爆款的组织能力和品牌矩阵。
四、未来:裸泳者退场,长期主义者存活
当资本催熟的流量红利退去,美容产品赛道将回归商业本质:产品力、品牌力和复购率。能活下来的,不是最会融资的品牌,而是最能理解消费者、最能做好供应链、最能平衡成本与创新的品牌。对于创业者而言,拿资本的钱是加速器,但若将融资视为终点,注定被淘汰。对于投资人,这一领域已非“掘金热”,而是“淘金难”。真正的“消费新大陆”,从来不属于追逐风口的猎手,只属于深耕价值的农夫。
美容产品是否会成为“消费新大陆”?答案是:对少数品牌而言,是;对大多数跟风者,不是。资本入局是信号,但不是圣经。尘埃落定后,留下的将是那些尊重时间、敬畏市场的长期主义者。